筑牢防火墙 信托公司股权管理新规下的关联交易穿透式监管
国家金融监督管理总局发布《信托公司股权管理暂行办法》配套细则,进一步强化信托公司股权管理,特别是针对日益复杂的关联交易和股权类投资受托管理业务,明确了三方主体的责任边界,构筑起更为严密的“防火墙”体系。这一新规的出台,标志着信托行业股权监管进入关联交易穿透式管理的新阶段。
一、股权管理升级:从“泛化监管”到“穿透识别”
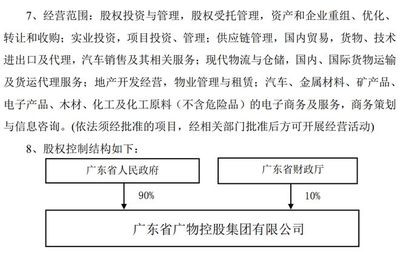
过去,部分信托公司通过错综复杂的股权结构隐藏实际控制人,导致“循环注资”“虚假出资”乃至“自我注资”等问题频发。新规要求信托公司逐层穿透识别股东及其实际控制人、最终受益人,并向监管部门报告。这意味着,以往通过离岸公司、多层嵌套有限合伙等方式规避监管的做法将无所遁形。凡是对信托公司经营决策具有实质性影响的股东,都必须履行相应的资质审查与信息披露义务。
在此基础上,新规强化了关联交易的识别标准。不再仅仅依据简单的股权比例,而是追查至“实质重于形式”的控制关系。凡是可能通过人事、财务、业务等方面对信托公司施加控制或重大影响的主体,其与信托公司之间的交易均可能被纳入关联交易管理。
二、三方主体明确管理:受托管理股权类投资的权责重述
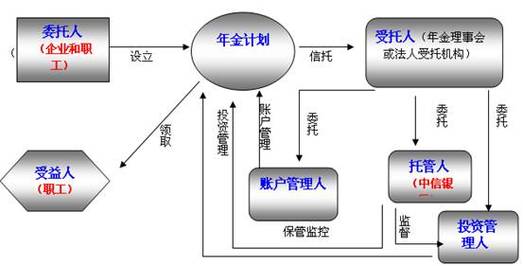
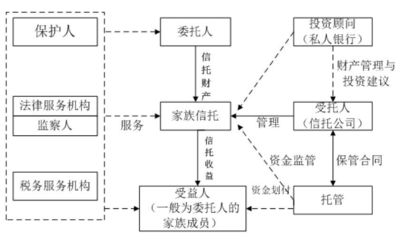
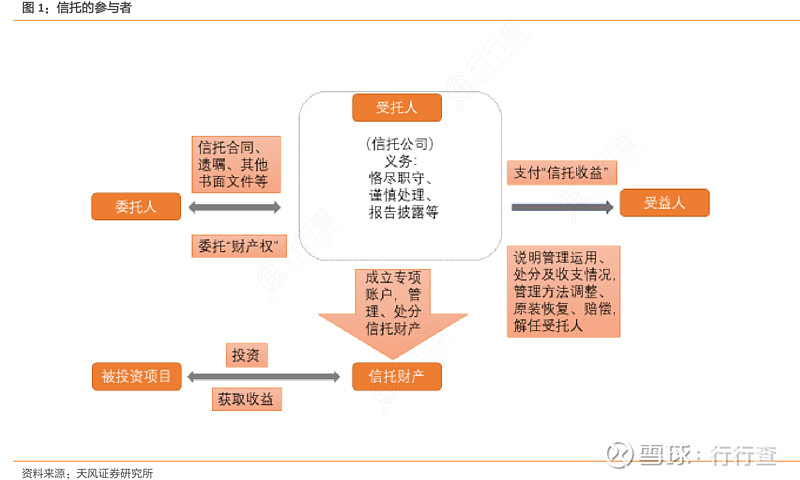
在信托公司受托管理股权类投资业务中,长期存在角色混同、职责不清的问题。新规首次系统性地明确了“委托方、受托方、项目方”的三方主体责任:
- 委托方(投资者):需确保其委托给信托公司的资金或财产是合法、清洁的,不应通过信托通道进行违规举债或利益输送。若委托方 simultaneously 是信托公司的重要股东或关联方,还需额外履行交易报备义务。
- 受托方(信托公司):作为根植于信义义务的管理人,不得再将股权管理异化为放贷的变种。进行受托股权投资时,需要独立风险评估,严格关联交易审查,并禁止将管理职责外包给委托方或其关联方。
- 项目方(目标公司):不仅要配合信托公司进行股权确权和管理,更需披露其股权链条中的关联关系。如果项目方与信托公司股东存在未披露的共谋关系,则对应的相关信托财产独立性可能面临司法击穿风险。
三、穿透式监管的关键内涵
“穿透”一词,在本轮新规中具有具体所指。不仅看股权比例,还要看控制权;不仅看单层交易对手,还要看资金和资产的最终去向。在关联交易环节,透视图演变为动态监控:信托公司必须建立实时的关联交易全流程控制机制,任何金额达到一定标准的交易,在执行前必须通过关联交易控制委员会审查或向董事会、监管机构报备。
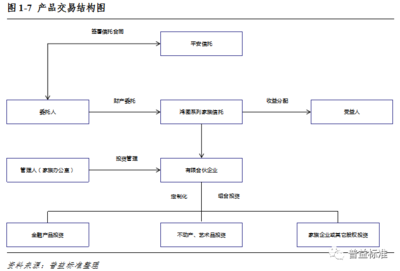
以受托管理股权类投资业态为主体的资产管理信托产品为例,在新规下,信托公司既需为委托人服务,也应独立于委托人评判项目的实质风险与关联属性。既不能沦为委托人的影子,也不能无边界扩张作为项目方的杠杆放大器持有其股权。
股权清晰是金融机构合法治理的基础,公平透明的关联交易则是防范利益输送的关键。实行《信托公司股权管理新规》有关的关联交易治理,并明确三家主体在受托股权投资里的权责边界,并非限制正常的商业资源在该领域的交换以及审慎性的受托变动发展,而是为进一步优化信托资产市场的竞争秩序、建设受托文化的信誉——在这严格的渗透式底线面前,交易的清楚公允与品牌的良好信用才是其追逐永恒生命支撑。未来能够在层层嵌套链条下识别单一链条的关系这一能力,必将塑造反投的‘组合’。(完)